
物価高が家計を直撃し、増税疲れが続く2026年現在、「消費税の本質」について改めて注目が集まっています。特に、参政党の安藤裕議員(元税理士)が国会で展開した一連の論戦が、ネット上で大きな反響を呼んでいます。
安藤議員は、税理士として中小企業の現場を長年見てきた経験を武器に、消費税の「計算の仕組みそのもの」にメスを入れています。単なる「高い・安い」の議論ではなく、消費税法の技術的構造が日本経済に与える物理的な影響を、論理的かつ具体的に指摘するスタイルが特徴です。
2025年11月14日の参議院予算委員会では、片山さつき財務大臣を相手に仕入税額控除の欠陥や人件費への実質課税、インボイス制度の影響、毎月納付の危険性などを徹底的に追及。そして同年12月3日の参議院本会議質疑では、「失われた30年を問う 消費税を廃止せよ」と題し、より大きな視点から消費税が賃上げを阻み、日本経済の停滞を長期化させている構造的問題を指摘しました。
この記事では、2025年11月14日予算委員会と12月3日本会議の二つの質疑を統合し、安藤議員が明らかにした消費税の「本質」と「計算ロジック」を徹底解説します。
※本ページはプロモーション(アフィリエイト広告)が含まれています
- 【参議院 国会中継】参政党 安藤裕 議員「消費税廃止と積極財政への転換を問う」令和7年11月14日 予算委員会
- 消費税は預かり金ではない?安藤裕議員が国会で暴いた「直接税」の正体と賃上げを阻むメカニズムを徹底解説
- 安藤裕議員とはどんな人物か?経歴・評判・スキャンダル
- まとめ:安藤裕議員が明らかにした消費税の本質と構造的欠陥
【参議院 国会中継】参政党 安藤裕 議員「消費税廃止と積極財政への転換を問う」令和7年11月14日 予算委員会
「消費税は消費者がお店にお金を預け、事業者がそれを代わりに納めているだけ」という説明を、誰もが一度は耳にしたことがあるはずです。しかし、2025年11月14日の参議院予算委員会において、参政党の安藤裕議員が展開した論戦は、この「常識」を根底から覆す、極めて論理的かつ技術的な内容でした。
安藤議員は元税理士というプロフェッショナルの視点から、消費税の計算式が持つ「物理的な性質」を徹底的に分析しています。なぜ日本の賃金は30年間も上がらなかったのか、なぜ真面目に働く事業者が次々と廃業に追い込まれるのか。その答えは、感情論ではなく「消費税法というアルゴリズム」の中に隠されていました。
この記事では、動画内で繰り広げられた安藤議員と片山さつき財務大臣のやり取りをベースに、消費税というシステムの「裏側の設計図」を詳しく解説します。ニュースや教科書では決して語られない「消費税の本質」が、一つの技術体系として見えてくるはずです。
仕入税額控除から除外される「人件費」が賃上げを物理的に阻害するメカニズム
安藤議員が最も鋭く切り込んだのは、消費税の計算における「仕入税額控除」という技術的な枠組みです。消費税の納税額は、一般的に「売上に含まれる消費税」から「仕入れに含まれる消費税」を差し引いて算出されます。しかし、この計算式には極めて不合理な「除外項目」が存在します。それが「人件費(給与)」です。
事業者が原材料を100万円で仕入れる場合、その100万円には消費税が含まれているとみなされ、納税額から差し引くことができます。ところが、従業員に給与として100万円を支払う場合、この100万円は「仕入れ」とはみなされず、1円も納税額から差し引くことができません。
この計算ロジックがもたらす物理的な結果は深刻です。事業者が賃上げを行い、従業員の給与を増やせば増やすほど、事業者の手元に残る利益は減りますが、国に納めるべき消費税額は全く減りません。むしろ、利益を削って給与を支払うほど、事業者は「利益が出ていないのに消費税だけは高額に発生する」という資金ショートの危機に直面します。安藤議員は、この構造こそが日本企業の賃上げ意欲を根底から破壊している「技術的要因」であると断言しました。
消費税法における納税義務の発生プロセスと「預かり金」という呼称の法的乖離
次に注目すべきは、消費税が「直接税」なのか「間接税」なのかという定義を巡る技術的な論争です。片山財務大臣をはじめとする政府側は、長年「消費税は消費者が負担し、事業者がそれを預かって納める間接税である」という説明を繰り返してきました。
しかし、安藤議員は消費税法の条文に基づき、この「預かり金」という概念が法的根拠を欠いた「レトリック(言い回し)」に過ぎないことを指摘しました。消費税法第5条には「事業者は、国内において行った課税資産の譲渡等につき、消費税を納める義務がある」と明記されています。つまり、納税義務者はあくまで「事業者」であり、消費者には納税の法的義務はありません。
過去の裁判例(東京地裁平成2年3月26日判決など)においても、「消費税は対価(代金)の一部であり、預かり金ではない」との判断が示されています。事業者が商品価格に消費税分を上乗せするかどうかは、あくまで「価格交渉」というビジネス上の技術の問題であり、法的な強制力はありません。不景気で価格転嫁ができない事業者は、消費税分を自らの身を削って支払うことになります。安藤議員は、この「預かり金ではないものを預かり金と呼ぶ」政府の姿勢が、事業者の苦境を無視する結果を招いていると批判しました。
インボイス制度導入による小規模事業者のキャッシュフロー悪化メカニズム
動画の中盤では、2023年から導入された「インボイス制度」がもたらした小規模事業者への物理的なダメージについて議論が交わされました。インボイス制度の本質的な機能は、これまで免税されていた売上1000万円以下の事業者から、実質的に消費税を徴収することにあります。
インボイス制度が導入される前、免税事業者は「消費税分」を含めた金額を報酬として受け取り、それを事業継続のための原資(益税と批判されることもありましたが、実際には低い利益を補う生活費)として活用していました。しかし、インボイス登録を行うと、これまで手元に残っていたその資金を「税金」として納めなければならなくなります。
ここで重要な技術的視点は、これらの小規模事業者の多くが「価格交渉力」を持っていないという点です。課税事業者になったからといって、取引先に「消費税分を値上げしてください」と要求できる事業者はごく一部です。結局、これまでと同じ報酬額の中から消費税分が差し引かれることになり、キャッシュフロー(現金の流れ)が直接的に悪化します。安藤議員は、この「弱者から現金を吸い上げる仕組み」が、日本の文化や技術を支えてきた一人親方やクリエイターの息の根を止めている現状を、片山財務大臣に強く訴えかけました。

滞納防止のための「毎月納付」が事業運営に与える物理的負担と資金繰りリスク
質疑の後半で、片山財務大臣から驚くべき「解決策」が提示されました。それは、消費税の滞納を防ぐために、納税を「毎月納付」にするという検討案です。財務省側の論理としては、「まとめて払うのが大変なら、毎月少しずつ払えばいい」という考え方ですが、安藤議員はこの提案の「物理的な残酷さ」を即座に指摘しました。
事業運営において、現金をいつ、どのタイミングで支払うかという「資金繰り」は最も重要な技術です。毎月消費税を納付するということは、事業者の手元から常に運転資金が吸い上げられ続けることを意味します。特に季節変動がある商売や、入金が数ヶ月先になる業種にとって、毎月の現金流出は死活問題です。
さらに、毎月の納税事務作業にかかるコスト(事務負担)も膨大になります。安藤議員は、消費税が「利益に対する税」ではなく「売上(付加価値)に対する税」である以上、赤字の事業者でも納税義務が発生するという根本的な欠陥を放置したまま、徴収の回数だけを増やすのは、事業者を物理的に窒息させる行為であると猛烈に抗議しました。片山財務大臣の答弁は、現場のキャッシュフローの理屈を無視した「徴収側のみの論理」であることが浮き彫りになった瞬間でした。
社会保障財源としての消費税がもたらす「負の乗数効果」と経済停滞の技術的要因
最後に、安藤議員は「社会保障の財源として消費税が必要だ」という政府の根本的な主張に対して、マクロ経済学的な視点から反論を行いました。政府は、高齢化社会を支えるためには安定した財源としての消費税が不可欠であると主張します。しかし、安藤議員はこの考え方自体が「デフレを加速させる技術的ミス」であると指摘します。
消費税は「消費に対する罰金」として機能します。消費税が増税されるたびに、国民の購買力は削られ、市場全体の需要が冷え込みます。需要が減れば企業の売上が下がり、「人件費への課税」としての側面を持つ消費税の負担がさらに重くのしかかります。その結果、企業は賃下げや非正規雇用化を進め、さらに国民が貧困化するという「負のループ」が完成します。
安藤議員は、社会保障を維持するために消費税を上げるという行為が、実は「経済の土台を破壊して、将来の税収そのものを減らしている」という物理的な矛盾を強調しました。日本を救うための技術的な解は、消費税という「ブレーキ」を外して、積極財政によって「アクセル」を踏み、国民の所得を増やすこと以外にないと結論付けました。
消費税は預かり金ではない?安藤裕議員が国会で暴いた「直接税」の正体と賃上げを阻むメカニズムを徹底解説
「消費税は消費者がお店に預けた税金であり、事業者はそれを代わりに納めているだけ」という説明を、誰もが一度は耳にしたことがあるはずです。しかし、2025年12月3日の参議院決算委員会において、安藤議員が展開した論戦は、この「常識」を根底から覆す衝撃的な内容でした。
日本経済が「失われた30年」から抜け出せない真の原因はどこにあるのか。なぜ、どれだけ政府が旗を振っても実質賃金が上がらないのか。その謎を解く鍵は、消費税の「計算の仕組み」という極めてテクニカルな部分に隠されています。
消費税は「間接税」か「直接税」か?法的な定義と実態の乖離
財務省や多くの教科書では、消費税を「間接税」と分類しています。間接税とは、納税義務者(税を納める人)と担税者(税を負担する人)が異なる税金のことです。財務省の説明によれば、「消費者が負担し、事業者が納付する」ことが予定されています。
しかし、安藤議員はこの理論の「欠陥」を技術的に指摘しています。消費税法において、納税義務者は「事業者」であると明記されており、消費者が義務を負う規定はどこにも存在しません。ここにあるのは、「価格への転嫁(値上げ)」という経営上の努力目標であり、法的な強制力ではないという点です。
デフレ下のように価格競争が激しい市場では、事業者が消費税分を価格に上乗せできず、自らの利益を削って納税するケースが多発します。この場合、消費税は実質的に「事業者の利益に対する課税」となり、性格としては「直接税」に変質してしまいます。安藤議員はこの矛盾を突き、消費税の本質は消費への罰金ではなく、事業者の付加価値に対する「第二の法人税」であると定義しました。
「仕入税額控除」の除外対象がもたらす賃上げ妨害のメカニズム
消費税の納税額は、「売上にかかる消費税」から「仕入れにかかる消費税」を差し引いて計算されます。これを「仕入税額控除」と呼びます。ここでの技術的ポイントは、「何が控除対象になり、何が対象にならないか」という点です。
法的なルールとして、原材料費や光熱費などの「外部への支払い」は控除の対象になります。しかし、事業者が支払う最大のコストの一つである「給与(賃金)」は、仕入税額控除の対象から外されています。これは会計上、極めて重要な意味を持ちます。
事業者が賃上げを行い、従業員の給与を増やしても、消費税の納税額は1円も減りません。一方で、人を雇わずに「外注」に出した場合や、機械を導入した場合は、その支払いに含まれる消費税分が控除され、納税額が減ります。
この計算メカニズムにより、事業者は「人を雇い、賃金を上げる」ことに対して、税制上のペナルティを受けている状態になります。安藤議員はこれを「賃上げ妨害税」と呼び、消費税が存在する限り、企業が積極的に賃金を上げるインセンティブが働かない構造的欠陥を暴きました。
滞納発生率No.1の理由――赤字でも発生する「納税コスト」の物理的負担
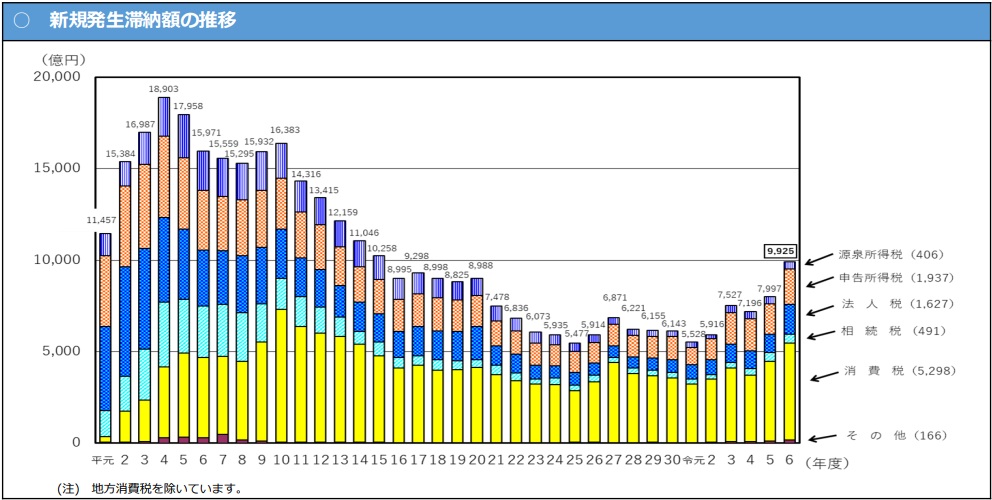
法人税は「利益」に対して課されるため、赤字の会社は納税が発生しません。しかし、消費税は「付加価値(利益+人件費)」に対して課されるため、利益がゼロ、あるいは赤字であっても、人件費を支払っている限り多額の税額が発生します。
安藤議員が読み上げた数値によれば、消費税の新発滞納額は年々増加しており、令和6年度には5298億円に達しています。この事実は、事業者が消費税を「預かっている」のではなく、運転資金の中から無理やり「捻り出している」ことの証左です。
特にインボイス制度の導入以降、これまで免税されていた小規模事業者が新たに課税対象となりました。価格交渉力の弱いフリーランスや零細企業にとって、消費税の納税は文字通り「身を削る」行為となります。安藤議員は、消費税が「倒産や廃業を誘発する装置」として機能している現状を、滞納データの推移から客観的に分析しました。
政府の「毎月納付」提案が事業者を破壊するロジック
安藤議員は、財務大臣が検討している「消費税の毎月納付」という案に対しても、技術的な観点から猛烈な批判を展開しました。現在、多くの事業者は数ヶ月分、あるいは1年分をまとめて納付していますが、これを「毎月」に強制することは、企業のキャッシュフロー(現金流出入)に致命的な打撃を与えます。
事業者は、売上の入金よりも先に仕入れの支払いや給与の支払いを行うことが一般的です。手元の現金を「運転資金」として活用することで、ビジネスを回しています。しかし、毎月消費税を徴収されることになれば、この運転資金が常に吸い上げられることになり、突発的な支出への対応能力が著しく低下します。
特に赤字経営の状態で消費税を毎月支払わされることは、事業の継続を不可能にする「死刑宣告」に等しいと安藤議員は断じました。滞納対策として納税回数を増やすという財務省のロジックは、事業者の生存権を無視した「徴収の効率化」に過ぎないという鋭い指摘です。
安藤裕議員とはどんな人物か?経歴・評判・スキャンダル
ここまで、安藤裕議員による国会質疑の論理的かつ技術的な追及について解説してきました。一見すると極めて理論派の政治家ですが、彼自身の経歴や、過去から現在に至る評判については、多くの検索ユーザーから様々な声が上がっています。
積極財政を掲げるその背景には、税理士としてのどんなキャリアがあるのか。また、過去の報道や政治的な変遷について、世間ではどのように受け止められているのでしょうか。
安藤議員を「信頼できる政治家」として判断するための、経歴・評判・スキャンダルの全容を以下の記事で徹底調査しています。この論戦の背景にある人間性についても知りたい方は、ぜひ併せてご覧ください。
まとめ:安藤裕議員が明らかにした消費税の本質と構造的欠陥
安藤さんの質疑凄くない?消費税にめちゃくちゃ切り込んで、更に食料品のみ0にした場合実質増税になりかねない事も認めさせたよ。片山さんも今までの財務大臣と違って、きちんと不利な事も答えてる。
— みり (@miriyuki1111) 2025年11月14日
ほんまに素晴らしい、既存野党が馴れ合いしかしてなかったのが明確になったね。#参政党 #消費税…
安藤裕議員は2025年11月14日の予算委員会と12月3日の本会議質疑を通じて、消費税の「計算ロジック」という技術的な側面から、日本経済が抱える構造的課題を鋭く浮き彫りにしました。
「預かり金」という一般的な説明と、法的に納税義務者が事業者である実態の乖離、仕入税額控除から除外される人件費がもたらす賃上げ阻害、インボイス制度による小規模事業者の負担増、赤字でも発生する納税義務——これらの指摘は、単なる政策論ではなく、消費税法という「システムの設計」そのものにメスを入れたものです。
特に、11月14日質疑では現場の資金繰りや制度の穴を具体的に、12月3日質疑では「失われた30年」とのつながりやマクロ経済への影響を大きく捉えることで、安藤議員の消費税論の深さと一貫性が浮き彫りになりました。片山さつき財務大臣とのやり取りからも、現場を知る税理士出身議員ならではの視点と、徴税行政側の論理の違いが鮮明に表れていました。
安藤裕議員が繰り返し主張するように、消費税の現行仕組みが「賃上げを阻み、事業者の活力と国民の所得を削ぐ要因」となっているのであれば、それを放置したまま日本経済の再生は困難です。この二つの国会質疑は、消費税を「高い・安い」の感情論ではなく、「技術的・構造的」な視点で考えるきっかけを提供しています。
